Que doit définir le budget d’une startup d’activewear avant toute demande de prix ?
Commencez par le lancement que vous cherchez à financer. Définissez la personne qui portera le produit, le rôle du vêtement, le canal de vente et la gamme initiale. Distinguez ensuite ce qui existe déjà de ce qui doit encore être développé. Un vêtement sélectionné avec un logo validé ne représente pas le même projet qu’une nouvelle construction de brassière ou qu’une coupe de legging à revoir, même si les produits sont associés à une photographie similaire sur un moodboard.
Rédigez un court périmètre auquel le fournisseur peut répondre. Il doit préciser les vêtements, les modifications, la répartition envisagée des couleurs et des tailles, le niveau de personnalisation de la marque, les questions auxquelles les échantillons doivent répondre et la destination. Signalez clairement les hypothèses. Si la gamme ou les quantités sont encore exploratoires, demandez d’abord un échange sur le périmètre au lieu de considérer un premier montant comme un plan d’achat approuvé.
Notez deux montants en interne : la trésorerie que vous pouvez consacrer au lancement et la réserve que vous souhaitez garder disponible. Vérifiez la marge restante à chaque échéance. Un devis de fabrication abordable peut tout de même laisser trop peu de trésorerie pour la réception, la mise en ligne ou les premiers retours si plusieurs factures arrivent avant l’encaissement des ventes.
Quels groupes budgétaires une nouvelle marque d’activewear doit-elle séparer ?
Utilisez plusieurs groupes reliés entre eux plutôt qu’un seul grand poste « coût de fabrication ». Le tableau ci-dessous propose une structure de planification. Il ne signifie pas que chaque élément est facturé séparément, fourni par inPACE ou inclus dans un devis de vêtements. L’acheteur doit demander à la partie concernée de confirmer chaque inclusion et chaque exclusion.
| Groupe budgétaire | Travaux à définir | Ce que le dossier doit préciser | Qui fournit les informations ? |
|---|---|---|---|
| Développement produit | Coupe, matières, construction et questions d’échantillonnage | Livrables, révisions et périmètre d’approbation | Équipe produit et fournisseur chargé du développement |
| Commande de vêtements envisagée | Modèles, variantes et quantités | Spécifications et base quantitative du devis | Fournisseur de vêtements |
| Identité de marque | Application des visuels, étiquettes et composants associés | Méthodes, emplacements et préparation incluse | Marque et fournisseur concerné |
| Emballage | Unités individuelles, ensembles, identification et cartons | Matières, présentation et exigences de réception | Fournisseur et opérateur de réception |
| Contrôle qualité | Vérifications et preuves propres au produit | Vérifications ou services externes inclus | Marque, fournisseur et tout prestataire désigné |
| Travaux liés à la destination | Transport, responsabilités de livraison et réception | Étapes incluses, exclusions et frais non résolus | Interlocuteurs logistiques et locaux concernés |
| Lancement de la marque | Photographie, contenu, boutique en ligne et préparation marketing | Livrables pris en charge par la marque et propositions de services | Marque et prestataires choisis |
| Opérations continues | Service client, préparation des commandes et gestion permanente des canaux | Hypothèses opérationnelles réelles de la marque | Équipe chargée des opérations de la marque |
Conservez un identifiant commun lorsque plusieurs groupes interagissent. Le même code modèle doit figurer dans le plan d’échantillonnage, la proposition de vêtements, la liste des images et le brief de réception. Des groupes budgétaires distincts doivent néanmoins décrire un lancement cohérent. Sinon, une modification du produit peut mettre à jour l’estimation de l’usine alors que la photographie, l’emballage ou la préparation des canaux restent fondés sur l’ancienne gamme.
Comment le wholesale, la personnalisation légère et le développement sur mesure en usine modifient-ils le périmètre ?
Pour le wholesale et la personnalisation légère, partez d’une orientation de vêtement existante, puis précisez la présentation de la marque et les détails de la commande. Confirmez le modèle, la matière, les variantes et les conditions réelles du projet avant d’utiliser cette référence comme hypothèse d’achat. La présence d’un article dans un catalogue ne garantit ni sa disponibilité actuelle ni un prix fixe.
La filière de marque privée peut inclure l’étude de l’application d’un logo ou d’une marque, des étiquettes et de l’emballage autour du produit sélectionné. Indiquez exactement les éléments à examiner. L’expression « marque privée » ne permet pas à elle seule de savoir si la marque attend une simple application de logo ou plusieurs nouveaux composants et formats de présentation.
Le développement sur mesure en usine convient lorsqu’un vêtement nécessite une nouvelle coupe, une nouvelle matière, une nouvelle construction ou une caractéristique déterminante. Le principal sujet de sourcing de ce guide est un projet sur mesure ciblé pour une startup : définir la question produit, cadrer le travail d’échantillonnage, puis évaluer la commande envisagée. Utilisez le développement d’activewear sur mesure pour décrire ces besoins sans supposer que le statut de « startup » implique un minimum, des frais de développement ou un calendrier de production particuliers.
Ne comparez pas les noms des filières comme si chacune avait un prix standard. Comparez les livrables. Un modèle existant assorti d’un travail de personnalisation poussé peut nécessiter une préparation différente de celle d’un nouveau produit précisément défini. Pour chaque proposition, demandez ce qui doit être fourni, développé, examiné et approuvé afin de répondre au même brief de lancement.
Qu’est-ce qui rend un devis d’usine exploitable dans un budget ?
Une proposition exploitable identifie le produit et les hypothèses qui sous-tendent le montant. Reliez-la à la version du brief, aux références de modèles, aux quantités, à l’orientation matière, à l’identité de marque, à l’emballage et au périmètre de livraison convenu. Notez la devise ainsi que toute durée de validité ou condition indiquée. Si le fournisseur a répondu à un brief préliminaire, conservez ce statut au lieu de renommer sa réponse en coût définitif de commande.
Le guide de comparaison des devis de fabricants explique comment rapprocher les propositions d’exigences cohérentes. Pour la planification budgétaire, ajoutez un contrôle des inclusions : l’élément demandé est-il inclus, exclu, facultatif ou non résolu ? Une absence de réponse ne prouve pas que le travail est gratuit. À l’inverse, un élément déjà inclus dans le périmètre convenu du vêtement ne doit pas être compté une seconde fois simplement parce qu’il apparaît aussi dans votre tableau de planification.
Demandez une clarification lorsque l’unité n’est pas claire. L’unité indiquée correspond-elle à un vêtement ou à un ensemble convenu ? La quantité proposée s’applique-t-elle au programme complet ou à un modèle et une couleur précis ? Les étiquettes et l’emballage mentionnés sont-ils bien les versions actuelles ? Ces questions peuvent modifier l’interprétation d’un montant sans que l’arithmétique du fournisseur ait changé.
Conservez la proposition d’origine à côté de la comparaison normalisée. Votre tableau interne peut faciliter la comparaison des postes, mais il ne doit pas effacer les exclusions ni transformer une information conditionnelle en engagement. Le responsable du budget doit voir à la fois le périmètre comparable et les éléments qui restent à résoudre.
Comment planifier les échantillons et le travail de développement ?
Budgétez les questions auxquelles les échantillons doivent répondre. Un projet peut uniquement exiger la confirmation du marquage sur un modèle existant. Un autre peut nécessiter l’examen de l’équilibre du patron, du comportement de la matière et de la construction avant de pouvoir définir la gamme. Décrivez le résultat attendu à chaque étape proposée, puis demandez au fournisseur quels travaux et quelles conditions cette étape implique.
Distinguez une revue prévue d’un résultat promis. Le paiement d’un travail de développement ne signifie pas que toutes les décisions produit sont déjà prises. Notez ce qui sera examiné, qui formulera les retours, ce que doit contenir une demande de révision et comment les travaux supplémentaires seront discutés. Tout coût d’échantillon proposé, nombre de révisions inclus ou crédit ultérieur doit être explicitement confirmé dans l’accord concerné ; aucun de ces éléments ne doit être déduit d’un projet sans rapport.
Utilisez le guide des coûts d’échantillonnage pour distinguer les questions qui exigent un échantillon physique dès maintenant des décisions qui peuvent attendre. Rattachez les décisions budgétaires à ces étapes concrètes. Avant d’autoriser l’étape suivante, vérifiez si la question prévue a reçu une réponse et si le périmètre à venir a changé.
Dans le tableau, distinguez les articles de développement des quantités commerciales. Un échantillon destiné à contrôler la coupe, un visuel et une unité vendable peuvent avoir des fonctions différentes. Si le même article physique doit remplir plusieurs rôles, confirmez qu’il représente la version approuvée correspondante et qu’il convient à ces usages. Le fait de regrouper des libellés dans une feuille de calcul ne regroupe pas automatiquement les travaux.
Pourquoi les choix de couleurs et de tailles comptent-ils au-delà de la quantité totale ?
Remettez au fournisseur une matrice de quantités comportant une ligne identifiable pour chaque modèle et chaque variante envisagés. Le total seul ne suffit pas à expliquer la gamme. Plusieurs couleurs, matières ou constructions peuvent former des groupes de planification distincts, tandis que les tailles exigent une répartition claire pour l’identification du vêtement, les étiquettes, les contrôles et l’emballage. Utilisez des hypothèses si nécessaire, mais précisez leur fondement et la décision qui permettra de les confirmer.
Le guide des MOQ des fabricants traite de l’examen du projet qui sous-tend les quantités minimales. Pour le budget, demandez quelle partie de la gamme envisagée crée une condition ou une contrainte. Une réponse portant sur un groupe matière-couleur diffère d’une réponse portant sur l’ensemble de la commande. Conservez ce niveau de détail lorsque vous comparez les options.
Ne répartissez pas toutes les options à parts égales uniquement pour obtenir une grille régulière. La marque doit décrire son client et son canal de vente, préciser les éléments qui justifient la répartition et décider ce que le premier lancement doit lui apprendre.
Lorsque vous envisagez une gamme plus étroite, notez ce que ce choix modifie. Supprimer une couleur peut affecter les images produit et la préparation des fiches, en plus de la discussion avec le fournisseur. Reporter un modèle peut modifier le rôle de la collection ou l’ensemble prévu. Un total plus faible n’est utile que si le lancement qui en résulte répond toujours à l’objectif de la marque.
Quelles décisions concernant les matières et la construction doivent être clarifiées séparément ?
Décrivez l’exigence produit avant de choisir une substitution destinée à réduire le coût. Une marque peut envisager un toucher différent, une autre construction de ceinture, une doublure, une garniture ou une disposition de coutures différente. Le fournisseur doit savoir ce qui doit rester inchangé dans le vêtement et ce qui peut être réexaminé. Sans cette distinction, une solution de remplacement risque de décrire un autre produit plutôt qu’une option comparable.
Demandez si la proposition repose sur la référence sélectionnée, une solution de remplacement suggérée ou une matière qui reste à déterminer. Si une modification exige un échantillon ou une autre preuve, conservez ce travail dans le périmètre avant de traiter la solution comme une réduction budgétaire approuvée.
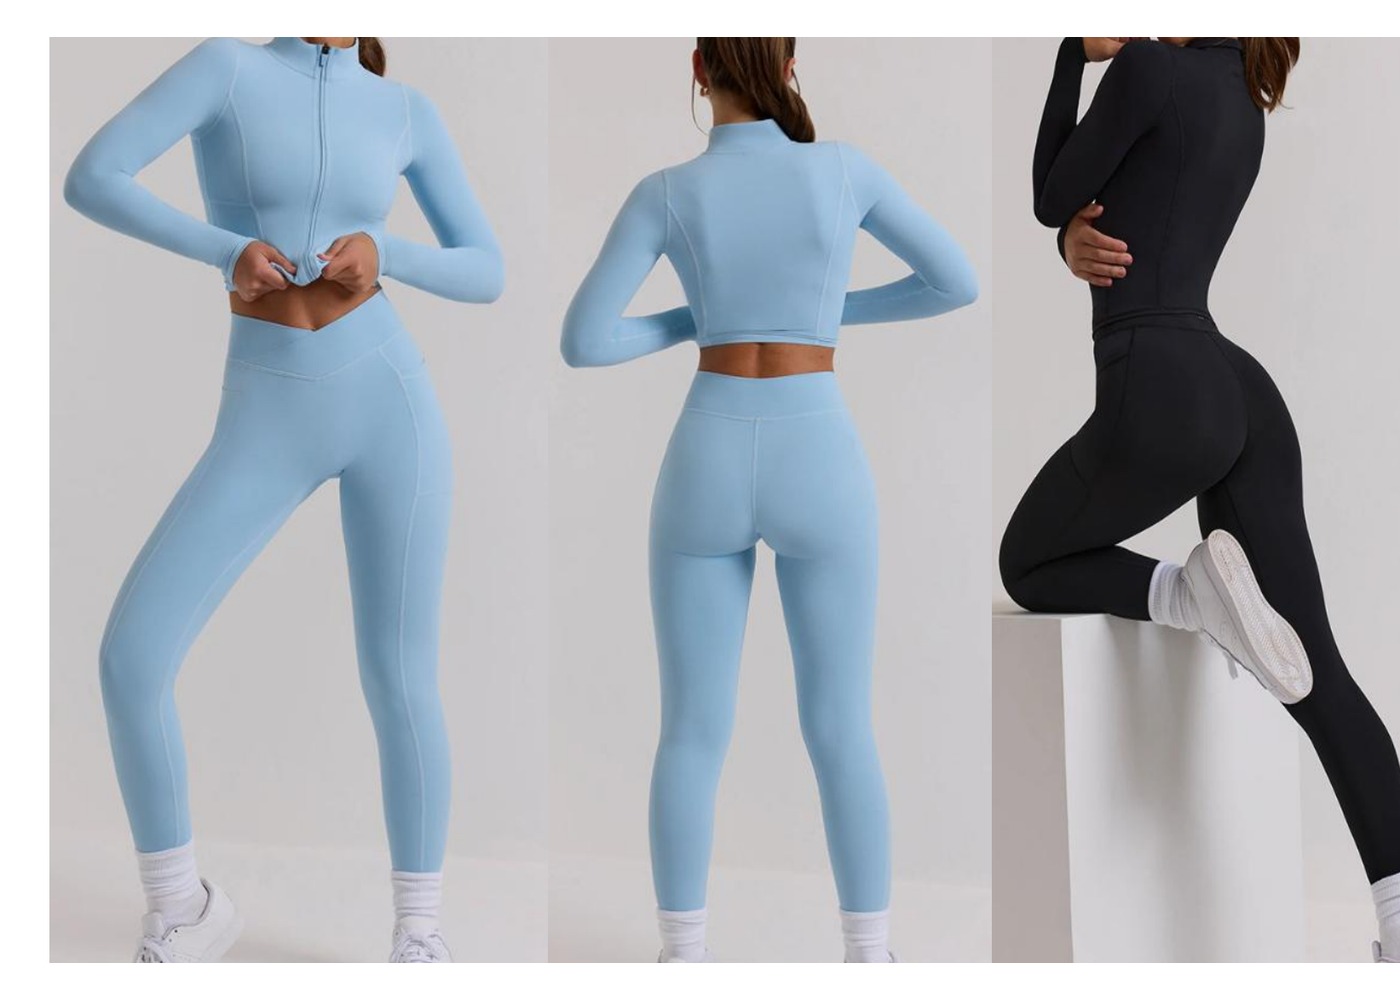
Cette photographie de produit fournit un contexte visuel pour discuter des spécifications. Elle n’établit ni la composition de la matière, ni un résultat d’essai, ni le coût de fabrication du vêtement. Ces informations doivent provenir de la revue et de la proposition relatives au produit réel.
Comparez côte à côte les exigences modifiées et inchangées. Si une solution de remplacement affecte la coupe, l’apparence, la construction, la compatibilité du marquage ou l’explication produit acceptée, notez la revue associée. Le budget doit montrer le travail nécessaire pour parvenir à un produit approuvé, et pas uniquement le montant proposé avant que ce travail ait été compris.
Comment définir le marquage et l’emballage pour obtenir une estimation comparable ?
Fournissez le visuel, la méthode d’application souhaitée, l’emplacement, les dimensions et l’orientation couleur. Identifiez les vêtements et les variantes qui recevront chaque version. Demandez quelle préparation et quelle revue sont incluses, notamment lorsqu’un logo traverse une couture, se trouve sur une zone en forme ou s’applique à une matière dont le comportement doit être évalué.
Énumérez séparément les étiquettes, étiquettes volantes, autocollants et autres composants dans le périmètre, même si la proposition commerciale les regroupe. L’objectif est d’identifier les livrables, et non d’exiger du fournisseur un prix distinct pour chaque petite opération. Confirmez les fichiers fournis par la marque et les tâches de préparation demandées au fournisseur.
L’emballage doit définir l’unité qui sera réceptionnée. Un vêtement identifié individuellement, un ensemble de deux pièces et un pack de présentation propre à un canal peuvent exiger des instructions différentes. Clarifiez toute condition de composant ou hypothèse de quantité au lieu de la reprendre d’une commande précédente.
Séparez les idées de présentation facultatives du périmètre de base accepté. Une marque peut comparer un composant supplémentaire proposé sans l’intégrer par défaut dans chaque total. Une fois l’option acceptée, mettez à jour le visuel, l’emballage et les dossiers de réception concernés, ainsi que le montant.
Comment intégrer au budget les responsabilités liées à la destination et à la livraison ?
Indiquez suffisamment tôt la destination et le mode de réception afin que les parties concernées puissent définir leur travail. Demandez quelles étapes de transport et quels services sont couverts par une proposition, qui organise chaque étape et ce qui reste en dehors du périmètre. Un devis de vêtements et une estimation complète du coût livré peuvent avoir des limites différentes ; seule la formulation de la proposition réelle détermine ce que vous pouvez utiliser.
Pour le budget, reliez chaque estimation liée à la destination aux marchandises, à l’emballage et au périmètre de livraison proposés. Si ces éléments changent, demandez au prestataire responsable si l’estimation doit être mise à jour.
Les taxes, droits, frais réglementaires et obligations propres à la destination doivent être établis avec l’appui de conseillers locaux ou logistiques compétents. Cet article ne fournit aucun taux, classement ni conclusion propres à un pays. Ne saisissez pas zéro lorsqu’un montant n’a pas encore été confirmé. Identifiez le poste non résolu et la personne chargée d’obtenir l’information pertinente.
À quel moment la trésorerie doit-elle être disponible ?
Ajoutez un échéancier au budget global. Reprenez les dates figurant dans les devis ou les accords lorsqu’elles sont connues et signalez les autres comme des hypothèses de travail. L’ordre des étapes et les dates dépendent du projet et des conditions convenues.
| Étape | Paiement ou engagement à inscrire | Points à confirmer avant d’avancer |
|---|---|---|
| Brief et développement | Échantillons, composants ou révisions, selon ce qui a été convenu | Préciser la question produit, le responsable de la dépense et le seuil de décision au-delà duquel de nouveaux travaux doivent être autorisés |
| Engagement de production | Premier versement éventuel ou autre engagement prévu par l’accord | Le rattacher au brief approuvé, aux quantités par variante, à la version de l’échantillon et aux points encore ouverts |
| Avant l’expédition et à la réception | Solde éventuel du fournisseur, transport et frais de réception pris en charge séparément | Vérifier les échéances et le périmètre de chaque prestation ; laisser visibles les frais encore à confirmer |
| Mise en ligne et premières ventes | Visuels, préparation du canal et réserve de fonctionnement de la marque | Estimer quand les recettes seront effectivement disponibles et prévoir les retours et la préparation des commandes |
| Décision de réassort | Engagement de la prochaine commande et trésorerie encore nécessaire à l’exploitation | Comparer la prochaine échéance aux fonds disponibles et à la demande observée par variante |
Rattachez les échéances à l’engagement total pour éviter de compter deux fois la même commande. Indiquez la devise, les montants estimés ou engagés, les sommes déjà payées et la personne chargée de clarifier chaque poste en suspens. En cas de conversion pour le suivi interne, conservez le montant du devis dans sa devise d’origine et la base de conversion.
Le guide du coût rendu par référence d’activewear explique quels frais entrent dans le coût du stock et comment le nombre d’unités commercialisables modifie le calcul. Ici, la question porte sur le financement : la marque peut-elle couvrir le prochain paiement confirmé, les dépenses de lancement restantes et sa réserve si les ventes sont encaissées plus tard que prévu ? Signalez les montants non chiffrés et les hypothèses utilisées.
Quels coûts de lancement restent à planifier par la marque ?
La discussion avec l’usine ne définit pas le budget consacré à la photographie, à la rédaction, à la conception de la boutique en ligne, aux outils des canaux de vente, à la publicité, au service client ou aux opérations courantes de la marque. La marque doit demander les propositions correspondantes et décider du travail dont elle a besoin. Les informations produit du fournisseur peuvent soutenir ces activités sans les intégrer au périmètre commercial du fournisseur.
Reliez ces coûts à des livrables avec autant de rigueur que pour les coûts des vêtements. Pour la photographie, définissez les produits acceptés et les vues requises. Pour une boutique en ligne, définissez les pages, les variantes et les informations à présenter. Pour la préparation des commandes ou le service client, utilisez la proposition réelle de l’opérateur et le modèle de service choisi par la marque. Évitez d’appliquer un pourcentage de la commande de vêtements à la place d’une analyse du travail.
Distinguez la préparation initiale des activités récurrentes dans les dossiers de la marque. Une séance de photographie produit et la gestion continue d’un canal ne suivent pas le même schéma de planification. La marque doit définir les périodes et les points de revue pertinents selon son modèle économique. Aucun devis d’usine ne peut déterminer la demande que générera le lancement ni garantir la vente du stock.
Faut-il financer un modèle phare, une capsule ou une gamme plus large ?
Un lancement centré sur un modèle phare repose sur un vêtement principal, qui peut se décliner en plusieurs références de taille et de couleur. Une capsule réunit quelques pièces qui se complètent. Une gamme plus large répond à davantage d’usages, avec plus de combinaisons à échantillonner, commander, photographier et suivre. Comparez les trois options pour la même clientèle et le même canal de vente.
| Périmètre du premier lancement | Dépenses à prévoir | Ce que la marque peut apprendre | Quand l’envisager |
|---|---|---|---|
| Un modèle phare | Une démarche de développement, une répartition raisonnée des variantes et les visuels correspondants | Si les clients choisissent le produit, quels problèmes de coupe ils signalent et quelles variantes justifient un réassort | Un seul vêtement porte l’offre et suffit à répondre à la question du lancement |
| Petite capsule | Des échantillons coordonnés, des matières communes ou distinctes, des tailles disponibles pour composer les ensembles et une fiche par pièce | Si les pièces se vendent ensemble ou séparément et lesquelles méritent un stock plus profond | Chaque pièce a un rôle distinct et la marque peut financer les validations et la réception de l’ensemble |
| Gamme plus large | Davantage de groupes de développement et de production, plus de travail de réception et de mise en ligne, et plus de trésorerie immobilisée dans les variantes | Quelles catégories et associations comptent, si le canal permet de suivre les résultats à ce niveau | Le canal exige une offre plus large et la marque peut financer à la fois la gamme et la réserve d’exploitation |
La largeur de gamme et la filière de fabrication sont deux décisions distinctes. Un modèle phare peut partir d’une coupe existante ou exiger un nouveau patron. Une capsule peut associer une pièce développée sur mesure à une pièce existante. Le comparatif entre achat en gros et fabrication sur mesure aide à déterminer le travail de développement nécessaire. Concentrez le budget sur le lancement que vous pouvez financer et sur ce que vous voulez vérifier.
Quelles dépenses reporter si le budget dépasse la trésorerie disponible ?
Commencez par les postes qui ajoutent des décisions sans aider à évaluer le premier lancement. Un deuxième procédé de marquage, une nouvelle forme d’étiquette volante ou une couleur d’accent supplémentaire peuvent attendre s’ils ne changent pas l’offre principale. Si une pièce complémentaire remplit le même rôle que le modèle phare, examinez d’abord la possibilité d’une gamme plus simple avant de réduire les vérifications de coupe ou de matière.
Préservez les contrôles qui déterminent si le vêtement peut être mis en vente : couverture en mouvement, tenue de la ceinture, conformité au marquage convenu ou identification de l’échantillon approuvé, selon le projet. Gardez les exigences de destination et de réception dans le brief. Si une économie touche une caractéristique essentielle, une matière ou une finition approuvée, demandez une proposition révisée et précisez les preuves nécessaires pour l’accepter.
Prenons une marque fictive qui hésite entre un nouveau legging d’entraînement et un ensemble composé du même legging et d’un haut assorti. Si elle veut d’abord vérifier la tenue de la ceinture et la gamme de tailles, elle peut reporter le haut et conserver la validation du legging. Si le canal exige une tenue coordonnée pour évaluer l’offre, le haut peut devenir indispensable. Dans ce cas, comparez une palette plus resserrée tout en budgétant la validation des deux pièces.
Sur quelles preuves décider d’un réassort ?
Avant le lancement, convenez des données à examiner et de la personne habilitée à autoriser un nouvel engagement. Consultez les commandes et les retours par modèle, couleur et taille : un bon résultat global peut masquer une couleur qui ne se vend pas ou une taille dont la coupe pose problème. Lisez les motifs des retours en parallèle des chiffres de vente. Confirmez ensuite avec le fournisseur la version produit, la répartition des quantités, les hypothèses de livraison et les nouvelles échéances de paiement.
Décidez de relancer la commande si la version produit est validée, si les données justifient la répartition des variantes et si la trésorerie couvre le nouvel engagement. Réexaminez le dossier si les données sont incomplètes, si les conditions ont changé ou si un problème de coupe doit être vérifié. Suspendez la décision tant qu’un défaut important ou un manque de trésorerie n’est pas résolu. Définissez ces règles selon votre canal et vos moyens : il n’existe pas de seuil universel de ventes ou de retours.
Que faut-il vérifier avant d’envoyer le brief budgétaire à un fournisseur ?
- Indiquez la personne qui portera le produit, le canal et le rôle de chaque vêtement.
- Sélectionnez les références et identifiez chaque modification physique demandée.
- Distinguez le wholesale et la personnalisation légère du développement sur mesure.
- Nommez les questions auxquelles les échantillons doivent répondre et les livrables de revue attendus.
- Fournissez les quantités envisagées par modèle, couleur et taille.
- Identifiez les exigences de matière et de construction qui doivent rester inchangées.
- Fournissez les fichiers de marquage et définissez les applications demandées.
- Décrivez l’unité d’emballage et les exigences de réception.
- Indiquez la destination et clarifiez la limite de livraison demandée.
- Notez les inclusions, les exclusions, la devise et les conditions de la proposition.
- Conservez les coûts de lancement et d’exploitation de la marque dans des dossiers distincts.
- Attribuez un responsable à chaque montant et décision de périmètre non résolus.
Avant de valider le budget, réunissez sur le même tableau le premier paiement, le plus gros paiement à venir et la réserve à préserver. Conservez la version approuvée du vêtement dans le dossier budgétaire : le réassort pourra ainsi repartir d’une spécification connue et de conditions commerciales réexaminées.
Pour rendre concrète la discussion budgétaire avec l’usine, envoyez votre brief de sourcing pour votre startup d’activewear en joignant les références produit, les questions de développement, les quantités envisagées, le niveau de personnalisation de la marque, l’emballage et la destination. inPACE Sports peut examiner les variables liées au produit et au fournisseur. Conservez en parallèle les plans de photographie, de boutique, de marketing et d’exploitation de la marque afin que la proposition obtenue ait une place clairement définie dans le budget global du lancement.
Questions fréquentes
Existe-t-il un budget standard pour lancer une marque d’activewear ?
Aucun montant universel ne peut décrire toutes les gammes de produits, les filières de développement et les modèles d’exploitation. Construisez le budget à partir du travail réel : échantillons, vêtements, marquage, emballage, périmètre lié à la destination et activités de lancement prises en charge par la marque. Identifiez les postes non chiffrés et les conditions des propositions au lieu de traiter le chiffre annoncé par une autre marque comme votre plan d’achat.
Quels éléments la planification du budget d’une startup d’activewear doit-elle séparer du devis de l’usine ?
Séparez la photographie, le contenu, la boutique en ligne, le marketing, le service client et les opérations continues de la marque, sauf si un accord précis inclut explicitement un service. Clarifiez également les limites liées à la livraison et à la destination. Le devis de l’usine constitue une donnée du budget de lancement, avec ses propres inclusions et exclusions définies.
L’utilisation d’un modèle existant supprime-t-elle tous les coûts d’échantillonnage ou toutes les questions de développement ?
Un modèle existant fournit un point de départ. Le produit réel, les variantes, le marquage et l’emballage doivent néanmoins être examinés. Demandez au fournisseur quels travaux d’échantillonnage ou de préparation sont requis et quelles conditions s’y appliquent. Les demandes concernant une nouvelle coupe, matière ou construction doivent être traitées comme du développement, et non comme des éléments automatiquement inclus.
Les échantillons, les logos et l’emballage doivent-ils toujours être chiffrés séparément ?
Ils doivent être identifiables dans le périmètre, mais la proposition commerciale peut les regrouper ou les séparer. Demandez ce qui est inclus et évitez de compter deux fois un élément déjà compris. Si une ligne est absente ou imprécise, demandez une clarification au lieu de supposer qu’elle est gratuite ou exclue.
Comment enregistrer un coût d’expédition ou de destination encore inconnu ?
Enregistrez-le comme non résolu, avec un interlocuteur responsable et les hypothèses de produit, d’emballage et de livraison nécessaires pour obtenir une réponse. N’utilisez pas zéro à la place d’une information manquante. Confirmez le périmètre concerné avec le prestataire logistique ou local et maintenez le lien avec la commande envisagée.
Une gamme de couleurs réduite peut-elle faciliter l’évaluation du budget de la première commande ?
Elle peut rendre le périmètre proposé plus clair, mais le résultat dépend du produit, de la matière, des quantités et des conditions applicables aux composants. Demandez au fournisseur d’expliquer les hypothèses modifiées. La marque doit également évaluer les conséquences d’une gamme plus étroite pour le client, le canal de vente et l’objectif du lancement.
Le budget de la commande précédente peut-il être réutilisé pour un réassort ?
Utilisez-le comme référence, puis confirmez le produit actuel, les quantités, le marquage, l’emballage, la destination et les conditions du fournisseur. Distinguez le périmètre inchangé des révisions. Conservez la proposition précédente et notez le fondement de la nouvelle afin que les changements restent visibles au lieu d’être masqués dans un total recopié.
Quand une jeune marque d’activewear doit-elle lancer un réassort ?
Examinez les ventes et les motifs de retour par variante, confirmez la version du produit et les quantités, puis vérifiez que le prochain paiement est compatible avec le budget de trésorerie et la réserve d’exploitation. Reportez le réassort si un problème de coupe, de nouvelles conditions fournisseur ou un manque de trésorerie peuvent remettre la décision en cause.