Réponse directe. Pour calculer le coût rendu par SKU d’activewear, partez du périmètre et de l’Incoterm du devis fournisseur. Ajoutez ensuite le fret, l’assurance, les droits d’importation, les taxes non récupérables, le dédouanement, la manutention et la livraison intérieure rattachés à l’expédition, puis répartissez les charges communes selon une clé documentée. Divisez le total imputé à chaque SKU par les unités qui devraient être vendables après les contrôles de réception. Conservez les coûts de vente au détail, de marketplace, de fulfillment et de retours dans un modèle de marge distinct.
Une estimation de coût rendu n’est utile qu’à hauteur de ses données d’entrée. Un prix de vêtement établi selon une base donnée peut exclure des frais de transport ou d’importation inclus dans une autre offre. Le total d’une expédition peut aussi masquer la part de coût attribuable à chaque modèle, couleur ou taille. Sans règle d’imputation écrite, deux tableurs peuvent produire des coûts unitaires différents à partir de la même facture fournisseur.
Ce guide propose une méthode de feuille de calcul côté acheteur pour des programmes d’activewear en marque privée et en gros. Il ne constitue ni une décision tarifaire, ni un calcul fiscal, ni une cotation de fret, ni un avis comptable. Les taux, règles de valeur en douane, traitements fiscaux, frais d’expédition et taux de change dépendent de la classification du produit, de l’origine, de la destination, de la date, du contrat et de l’importateur. Avant d’utiliser un chiffre pour une décision commerciale, faites confirmer ces données par le courtier en douane, le transitaire et le conseiller fiscal ou financier compétents.
L’objectif n’est pas de rendre chaque coût parfaitement prévisible avant l’existence de l’expédition. Il est d’indiquer quels chiffres sont confirmés, lesquels sont provisoires, qui les a fournis et ce qui ferait évoluer l’estimation.
Que comprend le coût rendu par SKU d’activewear ?
Pour un acheteur, le coût rendu désigne généralement le coût du produit augmenté des dépenses nécessaires pour acheminer les marchandises jusqu’à un point de réception nommé selon le plan d’expédition convenu. Définissez ce point explicitement : un port, un entrepôt tiers, un centre de fulfillment ou le site propre de la marque peuvent aboutir à des totaux différents. Précisez si le chiffre est exprimé par unité commandée, reçue ou vendable.
Un modèle opérationnel sépare couramment les coûts en trois groupes :
| Groupe de coûts | Éléments à identifier | Question de l’acheteur |
|---|---|---|
| Produit et périmètre de commande | Devis des vêtements, étiquettes et emballages approuvés, échantillons ou frais de développement s’ils sont inclus, inspection convenue pour la commande | Quels modèles, versions, quantités et livrables précis sont couverts par l’offre ? |
| Expédition et importation | Fret, assurance cargo, manutention à l’origine et à destination, courtage en douane, droits, taxe à l’import non récupérable, documents et livraison intérieure | Quels frais sont inclus, exclus, estimés ou payables par une autre partie ? |
| Imputation et modèle de vente | Charges communes réparties selon une clé choisie ; frais de marketplace, préparation de commande, stockage, retours et promotions suivis séparément | Quels coûts relèvent du coût de stock rendu et lesquels de la contribution du canal ? |
Les frontières varient selon la politique comptable et le contrat. Adoptez une définition interne cohérente et demandez au responsable financier quelles charges doivent être incorporées au coût des stocks. L’Incoterm ou le total de facture d’un fournisseur ne remplace pas la définition du propre modèle de point de réception de l’acheteur.
Le guide du coût rendu à l’export du Département du commerce des États-Unis cite la valeur du produit, l’assurance, le fret, les droits, les taxes et d’autres frais parmi les éléments pertinents, tout en avertissant que les estimations peuvent varier et que des charges supplémentaires peuvent s’appliquer. Utilisez-le comme liste de contrôle initiale, et non comme formule fiscale universelle pour tous les pays de destination.
Comment comparer les bases de devis EXW, FOB et rendu ?
Indiquez l’Incoterm nommé, le lieu ou port nommé, la version des règles Incoterms lorsqu’elle est utilisée, ainsi que la partie responsable de chaque coût et tâche. EXW, FOB et une condition rendue peuvent déplacer les segments de transport ou les formalités inclus dans l’offre. Le seul intitulé du devis ne permet pas de savoir si un frais de douane, une manutention export, une assurance, un frais de terminal à destination ou une livraison finale est compris.
Selon les règles Incoterms 2020 de l’ICC, chaque règle retenue attribue certaines obligations de livraison, coûts et risques au vendeur et à l’acheteur. Confirmez dans le contrat la règle exacte et le lieu nommé. FOB s’applique au transport maritime et fluvial ; pour des marchandises conteneurisées remises avant chargement à bord, voyez avec le transitaire si FCA correspond mieux à la remise physique. La checklist Incoterms 2020 de l’ICC peut aider les parties à vérifier les choix à nommer.
N’ajoutez pas mécaniquement toutes les charges possibles à chaque devis. Marquez chaque ligne comme incluse, exclue, payée par le vendeur, payée par l’acheteur ou encore inconnue. Si un devis est FOB et l’autre rendu entrepôt, ramenez d’abord les deux à la même destination et à la même limite de responsabilité. Demandez au transitaire les segments et frais locaux manquants plutôt que d’appliquer un pourcentage générique.
Une comparaison structurée de devis de fabricants d’activewear aide à harmoniser le périmètre tarifé par chaque fournisseur. Cette feuille de coût rendu commence une fois le périmètre du devis clarifié : elle estime le chemin entre cette base de prix et le point de réception défini par l’acheteur.
Quels coûts d’expédition faut-il confirmer avant de calculer ?
Rassemblez les coûts au niveau de l’expédition avant de les répartir entre les SKU. Demandez au fournisseur, au transitaire et au courtier en douane d’indiquer la devise, la date et la durée de validité du devis, le mode d’expédition, l’origine, la destination, la base de facturation et les hypothèses. Une estimation de fret sans dimensions des colis, poids brut, nombre de cartons, itinéraire ou niveau de service peut n’être qu’un repère, et non une offre utilisable.
Pour chaque ligne, consignez la source et le niveau de confiance. « Confirmé par le courtier à la date X » n’équivaut pas à « hypothèse budgétaire de la saison dernière ». Distinguez les coûts ponctuels de projet des coûts récurrents d’expédition. Si les frais de développement, de patronage, d’essais en laboratoire ou de courrier d’échantillons figurent dans le devis fournisseur, décidez avec le responsable financier s’ils doivent être imputés au stock, traités comme coûts de période ou de lancement, ou affichés séparément. Ne répartissez jamais silencieusement un coût ponctuel sur des unités sans noter cette décision.
| Poste | Informations à enregistrer avant utilisation | Source ou confirmation courante |
|---|---|---|
| Montant fournisseur | Devise, périmètre produit, version, paliers de quantité, date du devis et exclusions | Devis écrit ou facture pro forma du fournisseur |
| Fret et assurance | Mode, itinéraire, dimensions et poids de l’expédition, garanties et hypothèses de valeur assurée | Transitaire ou assureur |
| Droits et frais d’importation | Base de classification, origine, destination, hypothèses de valeur en douane, source du taux et date d’effet | Courtier en douane ou ressource tarifaire officielle |
| Port, terminal et dédouanement | Frais à l’origine et à destination, courtage, hypothèses d’inspection ou de documentation | Transitaire, courtier et agent à destination |
| Livraison intérieure | Lieu de réception nommé, mode de livraison, suppléments et besoins de rendez-vous | Transporteur ou entrepôt |
| Change et frais bancaires | Devise, source et date de conversion, frais de virement ou de carte si le modèle les inclut | Politique financière et prestataire de paiement |
Pour les importations dans l’UE, My Trade Assistant d’Access2Markets de la Commission européenne permet une recherche par produit ou code SH, pays exportateur et destination. La Commission indique que les informations de sa base ont des limites et que ses rapports ne sont pas des décisions officielles. Faites vérifier la classification et les frais applicables par l’autorité compétente ou un conseiller qualifié. Aux États-Unis, utilisez les ressources officielles à jour et un courtier connaissant le produit et l’opération concernés. Ne réutilisez jamais le taux d’une commande ancienne simplement parce que les vêtements se ressemblent.
Si les données fournisseur et logistiques évoluent encore, modélisez un scénario de base, un scénario de coût élevé et un scénario de coût faible avec des hypothèses clairement nommées. Le guide de planification du budget de lancement activewear peut situer le besoin de trésorerie des stocks à côté des échantillons, du lancement et d’autres dépenses de démarrage ; ne mélangez pas ces catégories dans le coût rendu d’un SKU sauf si votre politique déclarée l’exige.
Comment répartir les coûts d’expédition partagés entre les SKU d’activewear ?
Choisissez une clé qui reflète le coût réparti, appliquez-la de façon cohérente et documentez pourquoi elle convient. Le fret peut être davantage lié au volume des cartons ou au poids taxable qu’à la valeur du vêtement. Certains droits ou taxes peuvent dépendre de la valeur en douane et de la classification. Un courtier, un comptable ou la politique financière interne doit confirmer la base correcte pour les charges réglementées ou soumises à des règles d’évaluation précises. Ne supposez pas qu’une seule méthode d’imputation convient à chaque ligne de coût.
Pour une estimation interne de planification, calculez chaque pool séparément. Une expédition peut, par exemple, comprendre un pool de fret réparti au volume, des honoraires de courtage divisés par déclaration ou par nombre de lignes, et une charge spécifique directement affectée à un seul modèle. Laissez le calcul visible afin qu’une modification ultérieure du plan de cartons ou du mix de SKU puisse être expliquée. Ne répartissez pas une charge entre des marchandises qui ne l’ont pas générée.
Une répartition simple du fret au volume peut s’écrire ainsi :
Part de fret du SKU = pool de fret de l’expédition × (volume des cartons du SKU ÷ volume total des cartons de l’expédition)
Il s’agit d’une clé de gestion illustrative, non d’une règle de valeur en douane, de traitement comptable ou de tarification applicable à tous les transporteurs. Si le transitaire facture au poids taxable, utilisez la base documentée de poids taxable dans le modèle de fret. Si les dimensions par carton ne sont pas encore connues, étiquetez cette valeur provisoire et remplacez-la lorsque le plan de conditionnement est confirmé.
Lorsque les couleurs ou les tailles partent dans des nombres de cartons différents, répartissez au niveau permis par vos données. Si un modèle occupe des cartons mixtes, utilisez la liste de colisage ou le plan d’entrepôt au lieu de supposer que chaque vêtement occupe le même espace. Pour un droit ou une charge propre à un produit, conservez la ligne SKU concernée séparément plutôt que de la répartir uniformément sur un assortiment sans lien.
Une nomenclature de composants pour l’activewear aide à distinguer les versions de modèle et le périmètre des composants. La checklist d’emballage activewear aide à recueillir les informations de cartons, sachets, étiquettes et conditionnement qui peuvent modifier la mesure ou la répartition d’une expédition. La clé finale doit suivre les preuves de coût et la politique financière, et non la seule commodité.
Quel dénominateur utiliser : unités commandées, reçues ou vendables ?
Le dénominateur modifie le résultat. Les unités commandées sont utiles pour planifier un bon de commande. Les unités reçues reflètent ce qui est arrivé à destination. Les unités vendables reflètent l’estimation de l’acheteur après les contrôles de réception convenus, les manquants, dommages ou mises en attente. Si l’objectif est de fixer un prix de gros ou en ligne, indiquez le dénominateur retenu et le traitement des retours ou des retenues qualité. Ne présentez pas une unité comme vendable avant qu’elle n’ait passé les contrôles de libération applicables à la marque.
Prenons un exemple fictif : une expédition d’essai contient 1 000 vêtements commandés, 990 physiquement reçus et 975 libérés comme vendables après les contrôles de l’acheteur. Un coût d’expédition divisé par 1 000 répond à une question de planification du bon de commande ; divisé par 990, il donne le coût par unité reçue ; divisé par 975, il donne le coût de planification réparti sur les unités libérées. Ces trois calculs peuvent être utiles, mais ils répondent à des questions différentes. Ces chiffres sont inventés uniquement pour expliquer le dénominateur et ne décrivent pas une commande inPACE.
Si vous prévoyez des manquants ou des pertes, laissez l’hypothèse visible et testez une plage plutôt que de la cacher dans un coût unitaire plus élevé. Indiquez si les remplacements, avoirs ou indemnités d’assurance sont inclus. Un avoir ultérieur doit être rattaché à l’expédition et à la période comptable, plutôt que de réécrire silencieusement l’estimation d’origine. Pour une gamme en développement, expliquez séparément le traitement des frais d’échantillon ou de développement par rapport aux marchandises en vrac.
Comment le coût rendu doit-il se relier à un prix de vente en ligne ?
Le coût rendu est une donnée d’entrée du modèle de prix de vente et de contribution, et non le prix de détail final. Selon le modèle d’exploitation, il faut aussi prévoir la préparation de commande, l’entreposage, les frais de marketplace ou de paiement, la subvention de livraison client, le traitement des retours, les remises, la publicité, le support client et les taxes collectées à la vente. Suivez ces postes sous le coût de stock rendu : l’acheteur voit ainsi la différence entre l’acheminement du produit au point défini et sa vente par un canal.
Une feuille d’économie unitaire utile peut présenter le coût rendu estimé par SKU vendable, le prix de vente cible, les coûts variables de canal, le scénario attendu de remise ou de retour et la contribution avant frais d’exploitation fixes. Les hypothèses de canal doivent venir du plan réel de la plateforme, de l’accord transporteur et du modèle financier. Les frais de marketplace peuvent dépendre de la catégorie, du pays, de l’abonnement ou de la date : ne copiez donc pas un taux universel dans chaque SKU.
Avant d’utiliser l’estimation, testez la sensibilité des variables les plus susceptibles d’évoluer : mode de fret, taux de change, taux de remplissage de l’expédition, classification douanière, frais de destination, rendement vendable et niveau de remise. Indiquez les scénarios bas, central et haut avec l’hypothèse de chacun. Cette démarche rend la décision de prix plus utile qu’un montant unitaire unique qui paraît exact malgré des données incertaines.
Pour revoir le périmètre de façon cohérente, comparez l’estimation au guide de l’activewear en marque privée pour l’e-commerce. Il traite du produit e-commerce et du contexte de fulfillment ; cet article se concentre sur le passage de la base fournisseur à la destination. Vérifiez d’abord que l’orientation du produit est claire avant de traiter un tableur comme un devis.
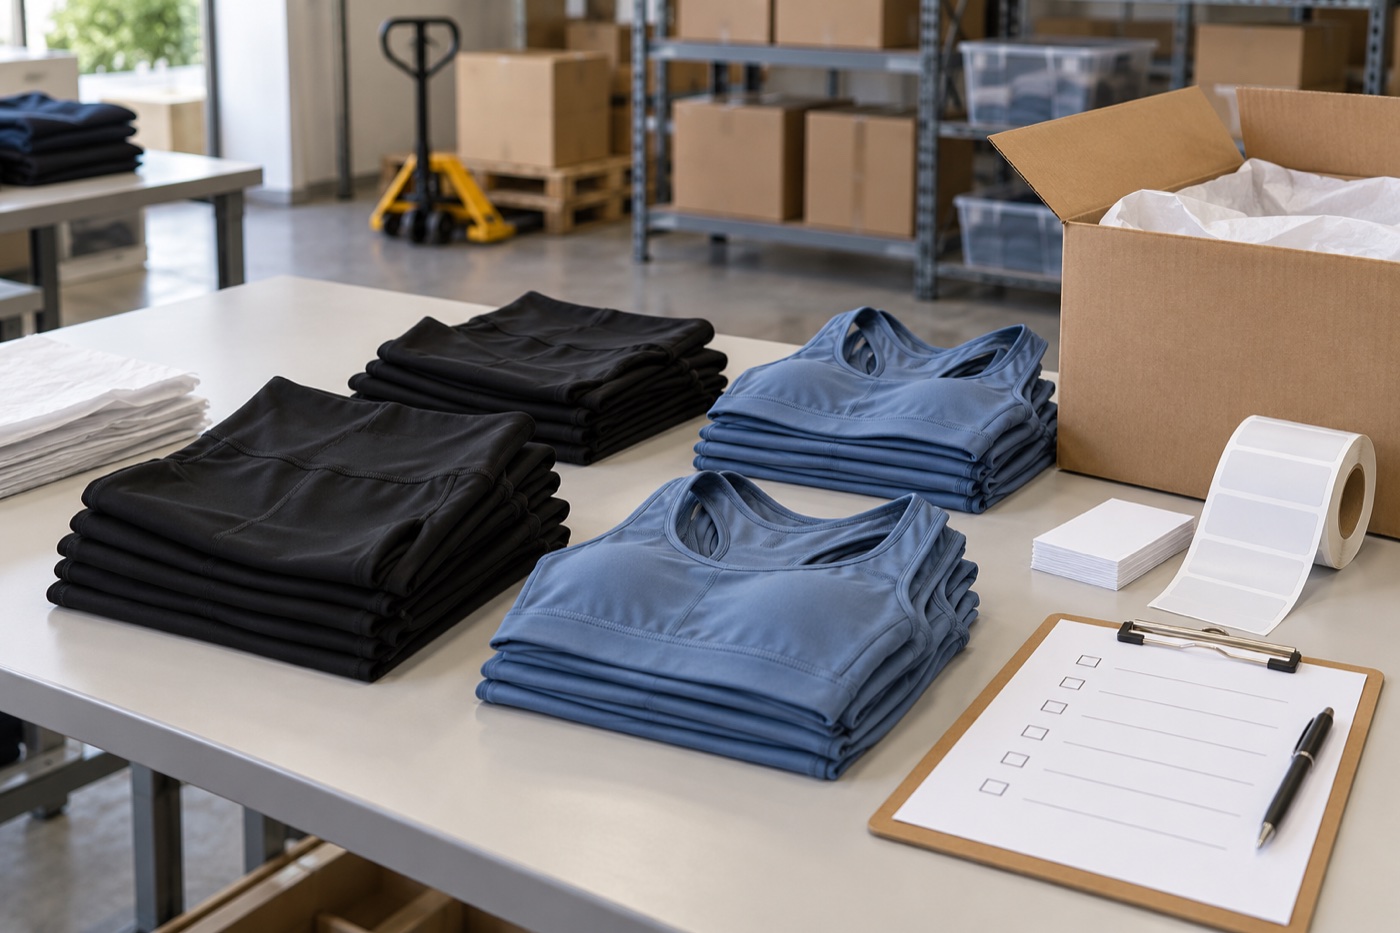
*Utilisez le plan de conditionnement et de cartons pour distinguer les coûts d’expédition attribuables directement de ceux qui exigent une clé d’imputation documentée.*
Que doit contenir une feuille de calcul du coût rendu ?
Créez une ligne par SKU modèle-couleur-taille, puis reliez-la à une table de coûts au niveau de l’expédition. Préservez des identifiants stables : code produit, description, couleur, taille, référence du devis fournisseur, version produit approuvée, devise, unité de mesure et quantité. Gardez un champ distinct pour les quantités prévues, commandées, reçues et vendables afin qu’un changement de dénominateur ne rompe pas les données sources.
Une feuille pratique peut comprendre les champs suivants :
- Identifiant SKU, modèle, couleur, taille et révision approuvée.
- Montant unitaire fournisseur, devise, date, base du devis et périmètre inclus.
- Statut de quantité : prévue, commandée, reçue, acceptée ou en attente.
- Coûts directs affectés à un SKU et document source correspondant.
- Pool de coûts partagés, clé d’imputation, part du SKU et formule.
- Hypothèses de droits, taxe non récupérable et dédouanement, avec source et date d’effet.
- Estimations de fret, assurance, manutention et livraison avec références de devis.
- Source de change, date de conversion et traitement des frais bancaires, le cas échéant.
- Coût rendu par unité commandée, reçue et vendable, clairement libellé.
- Questions ouvertes, responsable, prochaine date de revue et statut du scénario.
Établissez un sous-total avant l’imputation afin qu’un autre réviseur puisse retracer le calcul. Verrouillez les cellules de saisie ou utilisez un modèle versionné lorsque plusieurs personnes contribuent. N’écrasez pas le devis d’origine du fournisseur : liez le document et consignez les hypothèses ajoutées par le modèle. Si une estimation est révisée, conservez la version antérieure ou la date et la raison de la mise à jour.
Ce document est aussi l’endroit approprié pour relier la feuille de coût à la checklist du bon de commande activewear. Le bon de commande et la feuille doivent renvoyer aux mêmes modèles, quantités, matières et hypothèses de conditionnement approuvés, même s’ils répondent à des questions opérationnelles différentes.
Que faut-il vérifier avant d’approuver un prix en ligne ?
Avant de fixer un prix, vérifiez que le périmètre produit, la base d’expédition et les hypothèses de vente décrivent le même scénario. Un devis pour un niveau de matière ou d’emballage ne peut pas être combiné à un fret fondé sur un conditionnement différent sans note explicative. Un tarif estimé ne doit pas être traité comme définitif. Un dénominateur d’unités vendables doit indiquer comment les manquants ou les retenues ont été pris en compte. Une marge de marketplace doit utiliser les conditions de canal applicables au marché visé.
Utilisez cette liste avec les responsables achats, opérations et finance :
- Confirmer la version du devis fournisseur, sa base, les travaux inclus et les exclusions.
- Nommer l’Incoterm convenu, le lieu nommé et la répartition des responsabilités de coût.
- Confirmer le mix de SKU, le nombre de cartons, les dimensions, le poids brut et le mode d’expédition.
- Identifier la personne qui valide la classification, la valeur en douane et le traitement des droits et taxes.
- Dater chaque source de fret, change, assurance et coût d’importation.
- Séparer les charges directes des pools de charges et consigner chaque clé d’imputation.
- Montrer le coût par unité commandée, reçue et vendable lorsque ces bases diffèrent.
- Garder les dépenses ponctuelles de développement ou de lancement visibles hors du coût unitaire récurrent, sauf instruction contraire de la finance.
- Ajouter les coûts de canal, de fulfillment, de remise et de retour dans le modèle de contribution distinct.
- Attribuer un responsable et un déclencheur de révision à chaque hypothèse provisoire.
Lorsque le brief produit ou les détails de conditionnement sont incomplets, revenez au guide de comparaison des devis fabricants et résolvez d’abord les questions de périmètre. Pour échanger sur un projet, partagez les modèles, la base de devis, la destination, le plan de conditionnement et les hypothèses connues via la page de contact inPACE. L’équipe peut vérifier si le brief de fabrication et les données de coût fournies sont suffisamment clairs pour en discuter ; une réponse sur le projet ne remplace pas la détermination d’un courtier en douane ou d’un conseiller financier.
La solution d’activewear en marque privée est pertinente lorsque la marque et l’emballage doivent être alignés sur une orientation produit existante. Gardez les décisions de matière, de construction et de produit liées à la version actuellement approuvée afin que le modèle de coût porte sur le même article que l’acheteur prévoit de vendre.